
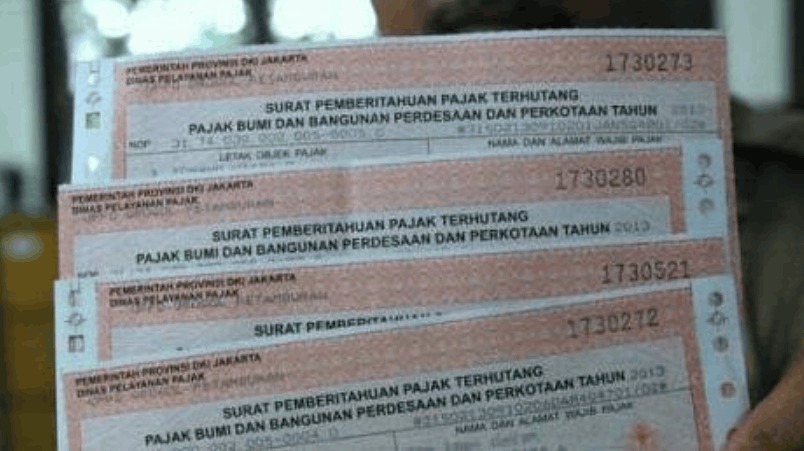
LUWU TIMUR, NEWSURBAN.ID — Keluarga ahli waris dan manajemen PT Mangade To Magi Mineral (MTM) mempertanyakan keputusan Badan Pendapatan Daerah (Bapenda) Kabupaten Luwu Timur yang menangguhkan penerbitan Surat Pemberitahuan Pajak Terutang Pajak Bumi dan Bangunan (SPPT PBB) tahun 2026.
Pihak MTM menyebut pembayaran PBB atas objek yang dipersoalkan berjalan tanpa masalah pada 2023, 2024, dan 2025. Karena itu, mereka meminta pemerintah daerah menjelaskan dasar penangguhan penerbitan SPPT PBB tahun ini.
Persoalan tersebut mengemuka dalam pertemuan antara perwakilan keluarga ahli waris dan manajemen MTM dengan Bapenda Luwu Timur di ruang Kepala Bidang PBB-P2 dan BPHTB, Kamis (29/10/2026).
Kepala Bidang PBB-P2 dan BPHTB Bapenda Luwu Timur, Suparman, mengatakan pertemuan itu merupakan kunjungan ketiga pihak keluarga dalam sepekan terakhir. Jika rapat dan sosialisasi turut dihitung, total pertemuan telah berlangsung empat kali.
Ahli Waris Minta Kepastian Penerbitan SPPT
Perwakilan ahli waris, Arfah Syam, meminta kejelasan mengenai data dan dokumen PBB atas nama Mangade To Magi. Ia menegaskan keluarga telah membayar pajak kepada negara dan menyebut lahan yang dipersoalkan berstatus areal penggunaan lain (APL).
“Kami sudah wanti-wanti dari beberapa bulan bahwa ada satu kejanggalan,” kata Arfah.
Ia meminta Bapenda memastikan apakah SPPT PBB untuk area tersebut dapat diterbitkan. Jika tidak memungkinkan, ia meminta pemerintah daerah memberikan penjelasan tertulis, termasuk surat yang menyatakan pihak yang bertanggung jawab atas persoalan tersebut.
Arfah juga menyatakan keluarga akan melaporkan persoalan itu kepada Ombudsman Republik Indonesia apabila tidak memperoleh kepastian.
Ia menduga terdapat unsur kesengajaan dalam persoalan data dan berkas PBB MTM. Namun, dugaan tersebut merupakan penilaian pihak keluarga yang belum terbukti. Bapenda sendiri membantah data PBB tersebut hilang.
Bapenda Sebut Data Tetap Tersimpan, Lokasi Terindikasi Kawasan Hutan
Suparman menjelaskan, data MTM tidak dihapus ataupun hilang, melainkan untuk sementara tidak diterbitkan dan tetap tersimpan dalam aplikasi. Menurut dia, penangguhan dilakukan karena terdapat indikasi bahwa objek yang diajukan bukan merupakan objek Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2).
Ia merujuk surat Gubernur Sulawesi Selatan tertanggal 22 April 2024 mengenai penertiban PBB dan surat keterangan tanah (SKT) yang terbit di kawasan hutan.
Surat gubernur tersebut kemudian ditindaklanjuti Dinas Lingkungan Hidup dan Kehutanan (DLHK) Sulawesi Selatan melalui surat nomor 522/1438/DLHK.
Suparman mengatakan Bapenda juga telah menggelar pertemuan dengan pihak keluarga pada 30 Januari 2026 yang dipimpin Sekretaris Daerah Luwu Timur. Dalam pertemuan itu, Bapenda akan berkoordinasi dengan pemerintah desa untuk memverifikasi SPPT yang terbit pada objek yang berada di kawasan hutan.
Ia menjelaskan, berdasarkan Undang-Undang Nomor 1 Tahun 2022 dan Peraturan Daerah Luwu Timur Nomor 9 Tahun 2023, terdapat ketentuan mengenai pengecualian objek PBB-P2, termasuk bumi dan bangunan yang digunakan untuk kegiatan usaha perkebunan, perhutanan, dan pertambangan serta bumi yang berada di kawasan hutan.
Suparman juga menyebut permohonan yang diajukan mencantumkan kegiatan penyadapan damar.
Menurut dia, surat Balai Pemantapan Kawasan Hutan (BPKH) Wilayah VII Makassar menunjukkan lokasi yang dimohonkan berada di kawasan hutan produksi terbatas (HPT).
Selain itu, sembilan titik koordinat dalam berkas permohonan yang ditumpangtindihkan (overlay) menunjukkan lokasi di kawasan hutan produksi. Hasil pengecekan Kesatuan Pengelolaan Hutan (KPH) Larona juga menyatakan lokasi tersebut masuk kawasan hutan.
“Jadi bukan dihapus datanya, tetap ada di aplikasi dan tidak didenda jika ada keterlambatan,” ujar Suparman, sebagaimana dikutip dari pemberitaan Okson.id.
Ia menambahkan, apabila lahan tersebut kelak tidak lagi masuk kawasan hutan dan penggunaannya bukan untuk perkebunan, perhutanan, atau pertambangan, penagihannya dapat masuk ranah PBB sektor perkebunan, perhutanan, dan pertambangan (PBB-P3) yang menjadi kewenangan pemerintah pusat.
Bapenda Pertanyakan Dokumen atas Nama Ikhsan Syam
Perdebatan turut membahas perbedaan nama dalam dokumen permohonan dan dokumen yang menjadi acuan pemeriksaan.
Kepala Subbidang Pemeriksa Bidang PBB-P2 dan BPHTB, Agus Abdullah, menjelaskan bahwa permohonan diajukan atas nama PT Mangade To Magi. Namun, dokumen sembilan titik koordinat yang diverifikasi UPTD KPH Larona tercatat atas nama Ikhsan.
“Kami sangkakan bahwa PT Mangade To Magi itu bagian daripada Ikhsan,” kata Agus.
Ia menjelaskan, proses pemeriksaan dilakukan secara berjenjang, mulai dari pelayanan, pendataan, hingga penetapan. Apabila lokasi masuk kawasan hutan, menurut dia, pengurusan pajaknya diarahkan ke PBB-P3 melalui KPP Pratama.
Agus mengaku khawatir mendapat teguran apabila Bapenda terus menerbitkan SPPT PBB-P2 untuk objek yang dinilai berada di luar kewenangan pemerintah daerah.
Direktur PT Mangade To Magi, Ikhsan Syam, meminta Bapenda membedakan perusahaan yang dipimpinnya dengan dirinya sebagai individu.
“Bedakan Mangade To Magi dengan Ikhsan Syam. Yang bermohon kan Mangade To Magi,” ujarnya.
Perwakilan keluarga, Ancong Taruna Negara, juga mempertanyakan penggunaan dokumen atas nama Ikhsan sebagai dasar pemeriksaan, sementara SPPT PBB sebelumnya diterbitkan atas nama Mangade To Magi.
Ia turut mempersoalkan dokumen yang dijadikan acuan tersebut karena, menurutnya, baru diperlihatkan dalam pertemuan terbaru.
Ancong menjelaskan, Ikhsan menandatangani dokumen dalam kapasitasnya sebagai direktur perusahaan. Ia mengatakan telah menyusun berkas sejak 1969 dan menyebut status APL mengacu pada data Badan Pertanahan Nasional (BPN), sedangkan bagian lahan lainnya mengacu pada kawasan hutan.
Menjelang akhir pertemuan, Arfah menilai persoalan tersebut mengindikasikan adanya miskomunikasi dalam proses pelayanan dan pendataan. Ia kembali meminta kepastian agar persoalan tidak berlarut-larut dan menimbulkan dampak yang lebih besar.
Ia juga menegaskan Ikhsan merupakan direktur sekaligus perwakilan MTM yang berwenang menandatangani dokumen atas nama perusahaan.
MTM Pertanyakan Konsistensi Penerbitan PBB
Ancong mempertanyakan alasan penangguhan SPPT PBB 2026 karena perusahaan masih membayar pajak pada 2025, sementara surat edaran gubernur yang dijadikan salah satu dasar penertiban terbit pada 2024.
“Di mana logikanya bisa terbit PBB selama ini jika bermasalah? Edaran 2024, tahun 2025 kita bayar pajaknya tidak ada masalah,” kata Ancong.
Ia juga mempersoalkan penggunaan sembilan titik koordinat sebagai dasar penangguhan. Menurut dia, pemerintah daerah perlu mempertimbangkan peta hasil pengukuran Kantor Pertanahan dalam memeriksa status lahan yang disengketakan.
Dalam pertemuan tersebut, pihak MTM meminta Bapenda memberikan penjelasan tertulis mengenai dasar penangguhan SPPT PBB 2026.
Menurut keterangan pihak MTM, permintaan itu disanggupi dengan janji surat penjelasan akan diterima dalam waktu dua pekan.
Ikhsan meminta komitmen tersebut dipenuhi. Ia juga menyinggung pertemuan sebelumnya di ruang rapat Sekretaris Daerah yang, menurutnya, belum ditindaklanjuti dengan diskusi sebagaimana dijanjikan.
Beririsan dengan Sengketa Lahan PT IHIP
Persoalan penangguhan SPPT PBB tersebut muncul di tengah sengketa lahan antara MTM dan Pemerintah Kabupaten Luwu Timur terkait lahan yang disebut telah disewakan kepada PT Indonesia Huali Industry Park (IHIP).
MTM mempersoalkan penguasaan dan penyewaan lahan tersebut serta menolak klaim bahwa lahan itu berstatus clean and clear.
Ancong menduga penangguhan SPPT PBB berkaitan dengan sengketa tersebut. Ia juga mengklaim lahan yang dipersoalkan telah berstatus hak pengelolaan (HPL) atas nama Mangade To Magi.
Namun, dugaan mengenai keterkaitan penangguhan pajak dengan sengketa lahan tersebut masih memerlukan klarifikasi dari pihak-pihak terkait.
Hingga pertemuan Kamis (29/10/2026), MTM menyatakan masih menunggu penjelasan tertulis dari Bapenda Luwu Timur. Penjelasan itu diharapkan dapat memperjelas dasar penangguhan SPPT PBB 2026 sekaligus menjawab pertanyaan mengenai status objek pajak yang dipersoalkan di tengah sengketa lahan yang belum tuntas. (*)