
NEWSURBAN.ID, MAKASSAR – Otoritas Jasa Keuangan (OJK) meluncurkan tiga pedoman produk perbankan syariah untuk memperkuat karakteristik produk syariah, memperluas akses pembiayaan, dan meningkatkan kontribusi industri terhadap sektor riil, termasuk usaha mikro, kecil, dan menengah (UMKM).
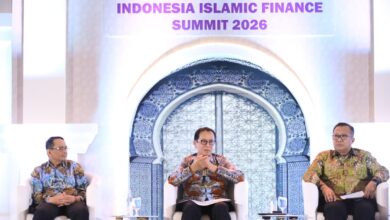
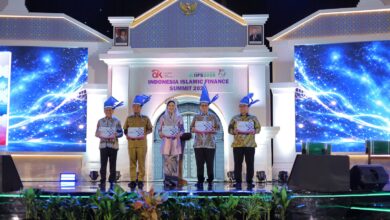
Peluncuran tersebut berlangsung dalam Pertemuan Tahunan Perbankan Syariah (PTBS) keempat yang menjadi bagian dari rangkaian Indonesia Islamic Finance Summit (IIFS) 2026 di Makassar, Selasa (3/11/2026).
Tiga pedoman yang diluncurkan meliputi Pedoman Produk Ijarah, Pedoman Produk Ijarah Muntahiyah Bittamlik (IMBT), serta Pedoman Produk Wakalah Penjualan Aset Ready Stock.
Ketiga pedoman tersebut melengkapi sembilan pedoman produk yang telah diluncurkan sebelumnya. Inisiatif ini menjadi bagian dari implementasi Roadmap Pengembangan dan Penguatan Perbankan Syariah Indonesia (RP3SI) 2023–2027.
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae menegaskan bahwa pengembangan produk berciri khas syariah dan penguatan struktur industri diarahkan untuk meningkatkan kontribusi perbankan syariah terhadap perekonomian nasional.
“Semua inisiatif ini dilakukan agar perbankan syariah berkembang dengan pesat, menjadi pilihan utama masyarakat, dan mendorong ekonomi Indonesia tumbuh lebih tinggi melalui peningkatan pembiayaan di semua sektor ekonomi, termasuk UMKM,” ujar Dian.
Tiga Pedoman Produk untuk Mendukung Sektor Riil
OJK menyusun ketiga pedoman secara komprehensif dan aplikatif agar industri perbankan syariah dapat mengembangkan produk sesuai prinsip syariah, kebutuhan nasabah, dan karakteristik kegiatan usaha.
Pedoman pertama, yaitu Produk Ijarah, ditujukan bagi nasabah yang membutuhkan manfaat suatu aset tanpa harus memiliki aset tersebut. Skema ini dapat digunakan untuk kebutuhan produktif, seperti penyewaan rumah toko, kantor, gudang, mesin, kendaraan, dan sarana produktif lainnya, dengan pembayaran sewa secara bertahap.
Kedua, Pedoman Produk Ijarah Muntahiyah Bittamlik (IMBT) dapat digunakan untuk memenuhi kebutuhan ritel maupun konsumtif, seperti kepemilikan rumah dan kendaraan. Produk ini juga dapat mendukung kebutuhan produktif, antara lain rumah toko, kantor, gudang, dan mesin.
Melalui mekanisme IMBT, nasabah memanfaatkan aset berdasarkan akad sewa yang diakhiri dengan pengalihan kepemilikan sesuai ketentuan dan mekanisme yang disepakati.
Ketiga, Pedoman Produk Wakalah Penjualan Aset Ready Stock diarahkan untuk mendukung pembiayaan rantai pasok. Produk ini memungkinkan nasabah yang bertindak sebagai pemasok memperoleh likuiditas melalui penjualan persediaan yang telah tersedia kepada bank, tanpa harus menunggu pembayaran dari pembeli akhir yang ditangguhkan.
Ketiga pedoman tersebut diharapkan memperluas pilihan pembiayaan bagi masyarakat dan pelaku usaha sekaligus memperkuat penerapan karakteristik produk perbankan syariah.
Penyusunannya melibatkan sinergi OJK dengan Dewan Syariah Nasional–Majelis Ulama Indonesia (DSN-MUI), industri perbankan syariah, dan para pemangku kepentingan terkait.
Aset Perbankan Syariah Tembus Rp1.108,45 Triliun
Di tengah upaya pengembangan produk, industri perbankan syariah Indonesia terus menunjukkan pertumbuhan positif.
Dian menyampaikan bahwa aset perbankan syariah pada September 2026 mencapai Rp1.108,45 triliun atau tumbuh 10,16 persen secara tahunan (year-on-year/yoy). Pangsa pasar perbankan syariah tercatat sebesar 7,53 persen dari total aset perbankan nasional.
Untuk memperkuat pertumbuhan tersebut, OJK melanjutkan implementasi RP3SI 2023–2027 melalui penguatan permodalan, konsolidasi industri, pemisahan unit usaha syariah, serta pengembangan sinergi antara bank syariah dan bank induknya.
Sinergi dengan bank induk juga didorong untuk memperluas jangkauan layanan, memperkuat kapasitas bisnis, meningkatkan kualitas pelayanan, dan mendorong efisiensi operasional.
Langkah tersebut diharapkan membantu perbankan syariah meningkatkan daya saing sekaligus memperluas akses masyarakat terhadap layanan keuangan yang sesuai dengan prinsip syariah.
Dalam pengembangan produk investasi, OJK telah menerbitkan Peraturan OJK (POJK) Nomor 4 Tahun 2026 tentang Penyelenggaraan Produk Investasi Perbankan Syariah sebagai tindak lanjut Undang-Undang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK).
Ketentuan tersebut menegaskan perbedaan antara produk simpanan dan investasi di perbankan syariah. Pengaturan ini selanjutnya ditindaklanjuti melalui Peraturan Anggota Dewan Komisioner (PADK) Nomor 14 Tahun 2026 tentang Tata Kelola dan Manajemen Risiko dalam Penyelenggaraan Produk Investasi Perbankan Syariah.
Kebijakan tersebut menjadi bagian dari upaya memperkuat tata kelola, pengelolaan risiko, dan pengembangan produk investasi yang sesuai dengan karakteristik perbankan syariah.
OJK Dorong Pembiayaan UMKM yang Berkualitas
OJK menekankan bahwa pengembangan perbankan syariah perlu memberikan dampak nyata terhadap pemberdayaan UMKM. Karena itu, peningkatan pembiayaan tidak cukup hanya dilihat dari pertumbuhan nominal, tetapi juga harus memperhatikan kualitas penyaluran dan keberlanjutan usaha penerima pembiayaan.
“Oleh karena itu, kita tidak semata-mata berkonsentrasi pada pertumbuhan atau peningkatan kredit UMKM, tetapi lebih penting lagi sebetulnya adalah kualitas peningkatan penyaluran pembiayaan UMKM,” kata Dian.
Penekanan tersebut menempatkan kualitas pembiayaan sebagai bagian penting dari strategi pengembangan industri perbankan syariah. Akses pembiayaan diharapkan dapat membantu pelaku usaha meningkatkan kapasitas produksi, memperluas pasar, dan mengembangkan kegiatan ekonomi secara berkelanjutan.
Selain fungsi komersial, perbankan syariah juga didorong memperkuat fungsi sosial melalui penerapan produk Cash Waqf Linked Deposit (CWLD).
Produk CWLD diterapkan oleh bank syariah yang menjadi Lembaga Keuangan Syariah Penerima Wakaf Uang (LKS-PWU). Melalui produk ini, berbagai program wakaf dapat mendukung pengembangan UMKM dan sektor pendidikan.
Penerapan CWLD juga mendukung program Kota Wakaf yang diinisiasi Kementerian Agama di sejumlah kabupaten dan kota. Pelaksanaannya melibatkan kerja sama dengan Badan Wakaf Indonesia serta nazhir wakaf uang.
Pengembangan produk yang memadukan dimensi sosial dan komersial tersebut diharapkan memperluas pemanfaatan layanan keuangan syariah sekaligus membantu mempersempit kesenjangan antara tingkat literasi dan inklusi keuangan syariah.
Pemprov Sulsel Dorong Pembiayaan Syariah bagi UMKM
Pengembangan keuangan syariah juga menjadi perhatian Pemerintah Provinsi Sulawesi Selatan, terutama dalam menghubungkan layanan pembiayaan dengan potensi ekonomi produktif di daerah.
Dalam kegiatan tersebut, Wakil Gubernur Sulawesi Selatan menyampaikan sambutan yang dibacakan oleh Asisten Perekonomian dan Pembangunan Sekretariat Daerah Provinsi Sulawesi Selatan, Andi Darmawan Bintang.
Dalam sambutan itu, pemerintah provinsi menekankan pentingnya memperluas akses pembiayaan bagi pelaku usaha kecil dan menengah agar mereka dapat berpartisipasi lebih besar dalam pertumbuhan ekonomi.
“Kita ingin agar pelaku usaha kecil dan menengah tidak hanya menjadi bagian dari pertumbuhan ekonomi, tetapi juga memperoleh akses pembiayaan yang mudah, terjangkau, dan sesuai dengan kebutuhan usahanya,” demikian disampaikan Wakil Gubernur dalam sambutan tersebut.
Pemerintah Provinsi Sulawesi Selatan memandang pembiayaan syariah perlu semakin dekat dengan pelaku UMKM, sektor perdagangan, pertanian, industri halal, serta berbagai kegiatan ekonomi produktif lainnya.
Pemerintah provinsi juga menyatakan kesiapan mendukung pengembangan ekonomi syariah melalui sinergi program, peningkatan kapasitas pelaku usaha, dan penciptaan iklim investasi yang kondusif.
Kolaborasi antara regulator, pemerintah daerah, dan industri keuangan diharapkan dapat memperkuat keterhubungan antara layanan keuangan dan kebutuhan pembiayaan di tingkat daerah.
PTBS Keempat Perkuat Kolaborasi Industri Syariah
Pertemuan Tahunan Perbankan Syariah keempat dihadiri perwakilan kementerian dan lembaga, pemerintah daerah, OJK daerah, Bank Indonesia, Komite Nasional Ekonomi dan Keuangan Syariah (KNEKS), DSN-MUI, Badan Wakaf Indonesia, asosiasi perbankan syariah, serta Ikatan Bankir Indonesia.
Kegiatan tersebut juga dihadiri jajaran direksi, dewan komisaris, dan dewan pengawas syariah dari bank umum syariah, unit usaha syariah, serta bank perekonomian rakyat syariah.
Rangkaian PTBS meliputi sarasehan industri perbankan syariah, sosialisasi pedoman produk perbankan syariah, serta lokakarya akselerasi ekosistem keuangan syariah Indonesia.
Melalui kegiatan ini, OJK mendorong penguatan kolaborasi antara regulator, pemerintah daerah, industri perbankan, dan pemangku kepentingan lainnya untuk memperluas akses layanan keuangan syariah.
Pengembangan produk yang sesuai dengan kebutuhan sektor riil, penguatan tata kelola, serta peningkatan kualitas pembiayaan diharapkan memperbesar kontribusi perbankan syariah terhadap pertumbuhan ekonomi dan kesejahteraan masyarakat.