
MAKASSAR, NEWSURBAN.ID — Penguatan pembiayaan UMKM di Sulawesi Selatan tidak hanya diarahkan untuk memperluas akses terhadap kredit, tetapi juga memastikan pembiayaan masuk ke sektor produktif dan terhubung dengan aktivitas ekonomi masyarakat.
Otoritas Jasa Keuangan (OJK) Provinsi Sulawesi Selatan dan Sulawesi Barat mendorong pengembangan pembiayaan melalui berbagai program, termasuk Program Hapus Ikatan Rentenir di Sulawesi (PHINISI), digitalisasi sektor keuangan, serta eksplorasi pembiayaan berbasis rantai pasok.
Pendekatan tersebut diarahkan agar pembiayaan mampu memberikan nilai tambah bagi pelaku usaha sekaligus memperkuat potensi ekonomi daerah.
PHINISI Salurkan Plafon Rp1,18 Triliun
Salah satu program yang menjadi bagian dari penguatan akses pembiayaan adalah PHINISI.
Hingga triwulan II 2026, plafon kredit melalui program tersebut di Sulawesi Selatan telah mencapai Rp1,18 triliun dengan jumlah 34.084 debitur.
Dari total tersebut, Rp644,46 miliar atau 46,12 persen disalurkan kepada sektor pertanian, perburuan, dan kehutanan.
Penyaluran tersebut menunjukkan bahwa pembiayaan diarahkan pada sektor produktif yang menjadi fondasi ekonomi masyarakat.
Pertanian merupakan salah satu sektor utama dalam struktur ekonomi Sulawesi Selatan. Karena itu, pembiayaan pada sektor tersebut memiliki keterkaitan langsung dengan kegiatan produksi, pengolahan, distribusi, hingga pemasaran hasil usaha.
Meski demikian, perluasan akses pembiayaan tetap harus berjalan dengan prinsip kehati-hatian. Kemudahan memperoleh kredit perlu diimbangi dengan kemampuan pelaku usaha dalam mengelola dana, memenuhi kewajiban pembayaran, serta menjaga keberlanjutan usaha.
Pembiayaan Tidak Berhenti pada Satu Mata Rantai
Pendekatan rantai pasok menjadi penting karena aktivitas ekonomi tidak berdiri sendiri.
Produk pertanian tidak berhenti ketika dipanen. Hasil perikanan tidak selesai ketika ditangkap. Komoditas perkebunan juga tidak berakhir ketika diproduksi.
Setelah proses produksi terdapat tahapan pengolahan, pengemasan, distribusi, perdagangan, hingga pemasaran yang seluruhnya membutuhkan dukungan pembiayaan.
Petani membutuhkan modal produksi. Pengolah membutuhkan investasi peralatan. Pedagang memerlukan modal kerja. Distributor membutuhkan pembiayaan untuk menjaga ketersediaan stok. Sementara pelaku usaha digital membutuhkan akses teknologi dan pasar.
Jika pembiayaan hanya diberikan pada satu bagian dari rantai ekonomi, manfaat yang dihasilkan dapat terbatas pada sektor tersebut.
Sebaliknya, pembiayaan yang terhubung dengan rantai pasok mampu mendukung aktivitas usaha dari hulu hingga hilir dan menciptakan dampak ekonomi yang lebih luas.
Karena itu, OJK mendorong pengembangan ekosistem ekonomi daerah yang mempertemukan pembiayaan dengan kebutuhan sektor riil.
Digitalisasi Membuka Ruang Pembiayaan Baru
Penguatan pembiayaan juga dilakukan melalui digitalisasi dan inovasi sektor keuangan.
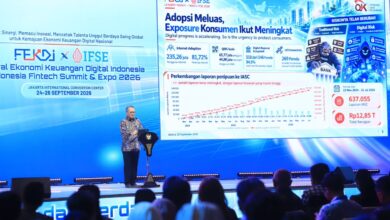
Pada 28 Juli 2026, OJK menggelar kegiatan di Makassar yang berfokus pada pengembangan potensi UMKM wilayah timur Indonesia melalui digitalisasi keuangan.
Dalam forum tersebut dibahas pengembangan ekosistem digitalisasi keuangan sekaligus eksplorasi inovasi pembiayaan rantai pasok untuk komoditas unggulan daerah, antara lain beras dan kakao.
Digitalisasi memberikan peluang untuk mempertemukan pelaku usaha, konsumen, dan lembaga keuangan dalam ekosistem yang lebih terhubung.
Pelaku usaha membutuhkan pencatatan transaksi yang baik. Lembaga keuangan membutuhkan informasi mengenai kondisi bisnis. Konsumen semakin terbiasa melakukan transaksi digital. Sementara pasar juga berkembang melalui berbagai platform daring.
Ketika seluruh elemen tersebut terhubung, teknologi dapat menjadi jembatan yang mempertemukan UMKM dengan lembaga keuangan sekaligus membuka akses pasar yang lebih luas.
Rekam Transaksi Perkuat Akses Pembiayaan Formal
Digitalisasi juga memberikan manfaat dalam membangun rekam transaksi usaha yang lebih baik.
Bagi pelaku UMKM, pencatatan transaksi yang rapi membantu menggambarkan arus kas, omzet, serta kemampuan memenuhi kewajiban keuangan.
Informasi tersebut penting dalam pengelolaan bisnis sekaligus dapat mendukung proses pengajuan pembiayaan formal.
Karena itu, transformasi digital tidak hanya berkaitan dengan penggunaan pembayaran digital atau pemasaran melalui platform daring.
Digitalisasi juga dapat meningkatkan kualitas administrasi dan tata kelola keuangan usaha.
Semakin baik informasi mengenai kondisi usaha, semakin mudah pula pelaku usaha memahami kebutuhan pembiayaan dan memperoleh akses terhadap layanan keuangan formal.
Potensi Beras dan Kakao Dikembangkan dalam Ekosistem
Pengembangan pembiayaan rantai pasok juga berkaitan dengan komoditas unggulan daerah.
Beras dan kakao menjadi contoh komoditas yang memiliki rantai ekonomi panjang mulai dari produsen, pengumpul, pengolah, distributor, hingga pelaku pemasaran.
Masing-masing pelaku memiliki kebutuhan modal dan karakteristik usaha yang berbeda.
Melalui pendekatan ekosistem, kebutuhan tersebut dapat dipetakan secara lebih menyeluruh sehingga pembiayaan dapat dikaitkan dengan aktivitas ekonomi yang saling terhubung dari hulu hingga hilir.
Selain pembiayaan, penguatan ekosistem juga membutuhkan peningkatan kapasitas pelaku usaha, akses teknologi, kepastian pasar, dan pengelolaan risiko.
Dengan demikian, pembiayaan tidak berdiri sendiri, tetapi menjadi bagian dari strategi pengembangan komoditas unggulan daerah.
Inklusi Keuangan Harus Disertai Perlindungan Konsumen
Perluasan akses keuangan melalui digitalisasi juga menghadirkan tantangan baru.
Pelaku UMKM dan masyarakat perlu memahami risiko penipuan, investasi ilegal, penyalahgunaan data pribadi, maupun layanan keuangan yang tidak sesuai kebutuhan.
Karena itu, pengembangan ekosistem keuangan harus berjalan beriringan dengan penguatan perlindungan konsumen.
Kemudahan akses terhadap layanan keuangan perlu diimbangi dengan pemahaman mengenai biaya, kewajiban, risiko, serta keamanan transaksi.
Dalam konteks UMKM, perlindungan konsumen menjadi bagian penting agar inovasi dan digitalisasi dapat memberikan manfaat tanpa mengabaikan tata kelola yang baik.
Pembiayaan Produktif untuk Menguatkan Ekonomi Daerah
Pada triwulan II 2026, ekonomi Sulawesi Selatan tumbuh 5,59 persen secara tahunan.
Pertumbuhan tersebut berlangsung di tengah besarnya basis UMKM di daerah.
Data Satu Data Sulawesi Selatan tahun 2023 mencatat sekitar 1,57 juta UMKM tersebar di berbagai sektor usaha.
Besarnya basis usaha tersebut menjadi ruang pengembangan pembiayaan sekaligus tantangan untuk memastikan pembiayaan benar-benar mampu meningkatkan produktivitas.
Karena itu, OJK mendorong agar pengembangan pembiayaan tidak hanya berorientasi pada jumlah kredit yang disalurkan.
Yang tidak kalah penting adalah bagaimana pembiayaan tersebut digunakan untuk meningkatkan kapasitas produksi, memperluas pasar, memperkuat rantai pasok, dan menjaga keberlanjutan usaha.
Dari Pembiayaan Menjadi Nilai Tambah
Ketika UMKM memperoleh pembiayaan dan mampu meningkatkan produksi, kebutuhan terhadap bahan baku ikut meningkat.
Ketika pasar berkembang, kebutuhan tenaga kerja juga bertambah.
Ketika kualitas produk meningkat, peluang memasuki pasar yang lebih luas menjadi semakin terbuka.
Dari proses tersebut, pembiayaan menghasilkan efek ekonomi yang tidak hanya dirasakan debitur, tetapi juga pemasok, pekerja, distributor, dan pelaku usaha lainnya.
Karena itu, penguatan pembiayaan UMKM perlu ditempatkan dalam kerangka pengembangan ekonomi daerah yang lebih luas.
OJK, pemerintah daerah, lembaga jasa keuangan, pelaku usaha, dan seluruh pemangku kepentingan memiliki peran penting dalam membangun ekosistem tersebut.
Bagi UMKM, pembiayaan bukan sekadar tambahan modal kerja.
Pembiayaan merupakan instrumen untuk mengembangkan kapasitas usaha ketika terhubung dengan teknologi, pasar, rantai pasok, literasi keuangan, serta pendampingan yang memadai.
Dengan ekosistem yang semakin terhubung, pembiayaan diharapkan tidak berhenti sebagai transaksi antara kreditur dan debitur, melainkan menjadi bagian dari proses menciptakan nilai tambah dan memperkuat ekonomi daerah.